中国のAIデータセンター急増、光通信24社の利益成長率50%超に
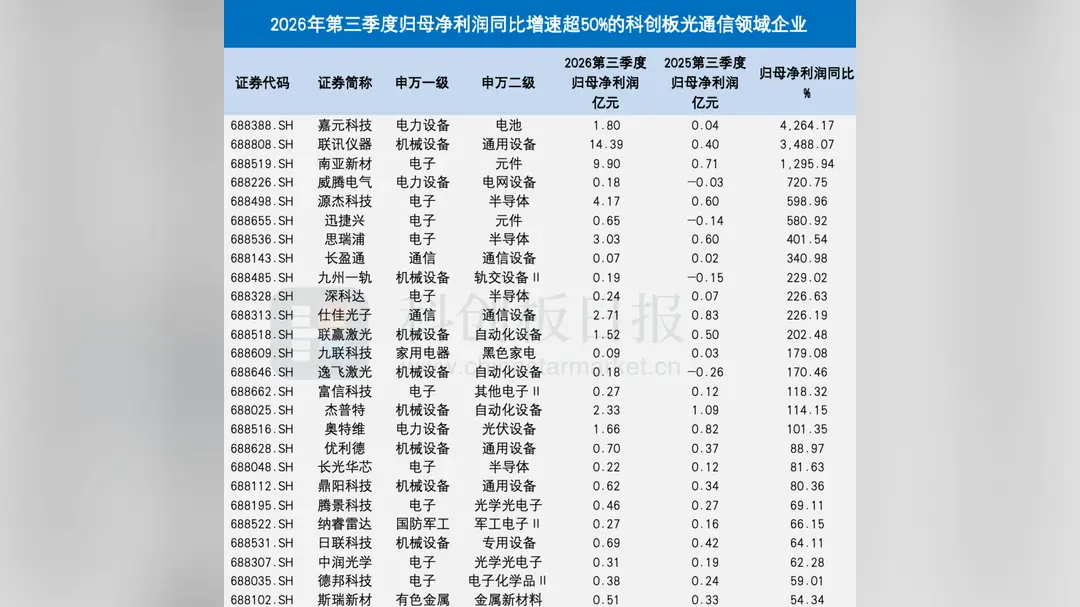
中国の光通信企業の密集した一群が、世界的なAIインフラ構築の最も明らかな財務的勝者の一つとなった。ハイテク企業向けに設けられた上海STAR市場に上場するこうした企業49社の調査によると、24社が第3四半期の純利益を前年同期比50%以上増加させた。18社は売上高成長率が50%を超え、20社は研究開発費を30%以上増やした。これは好況が単に利益として懐に入るのではなく、再投資されている兆候だ。
企業がこの急増について共通して挙げる説明は、AI計算とデータセンター建設による高速光インターコネクト——サーバーとスイッチ間でデータを運ぶ光ファイバーとレーザーのリンク——への需要だ。AIモデルが大型化し、チップのクラスターが高密度化するにつれ、銅配線は距離と電力の限界に直面し、データセンターを光通信へと押しやっている。この需要は、モジュールからチップ、機器、材料へと移る連鎖に沿って伝わり、複数の層のサプライヤーを同時に押し上げている。
最も目に見える層は光モジュールだ。電気信号を光に変換し、また戻すプラガブル型トランシーバーであり、中国メーカーはその主要な世界的サプライヤーとなっている。400Gから800G、1.6Tへと高速化するほど価格は上がり、生産を迅速に拡大できる企業が報われる。まさにこうしたハードウェア企業に資金を供給するため2019年に始まったSTAR市場は、多くの企業に能力拡大のための公的資本へのアクセスを与えてきた。
利益の数字は企業自体を超えて重要だ。光リンクは、中国企業が最先端の輸入チップに依存せずに意味のある世界シェアを持つ、AIサプライチェーンでは珍しい部分である。中国国内のデータセンター建設に加え、海外クラウド事業者への輸出が、このセクターに二つのエンジンを与えている。中国の金融メディアが引用するアナリストは、通信支出の循環的な回復ではなく、AI計算がこのグループの利益の主な牽引役だと繰り返し指摘してきた。
状況は一様に明るいわけではない。特にレーザーと先端チップの部品不足が業界全体の出荷を制約しており、現在進む能力増強は需要が冷えれば最終的に価格を圧迫する可能性がある。企業の5分の1が研究開発費を30%以上増やしたという調査結果は、経営陣が技術競争は収束せず続くと見ていることを示唆する。
世界の読者にとっての要点は、AIインフラ取引にはチップほど論じられないがますます重要な中国のハードウェアの章があるということだ。光モジュールは小さく地味だが不可欠であり、大規模モデルの学習実行もクラウドサービスの問い合わせもすべてそこを通る。米国や欧州のデータセンター事業者が能力を増強すれば、注文はしばしば中国のサプライヤーに届く。
注視すべきシグナルは次回の四半期報告、特に売上高の伸びが利益の伸びに追いつくかどうかだ。利益は製品構成の改善と営業レバレッジでしばらく速く伸びうるが、50%超の持続的な売上成長は需要が短期的な締め付けではなく構造的であることを示すだろう。投資家にとってもサプライチェーン監視者にとっても、STAR市場の光関連銘柄は、世界のAIデータセンターが実際にどれだけ速く配線されているかの代理指標となっている。