चीन में AI डेटा सेंटर की तेज़ी ने 24 ऑप्टिकल कंपनियों का मुनाफ़ा 50% से अधिक बढ़ाया
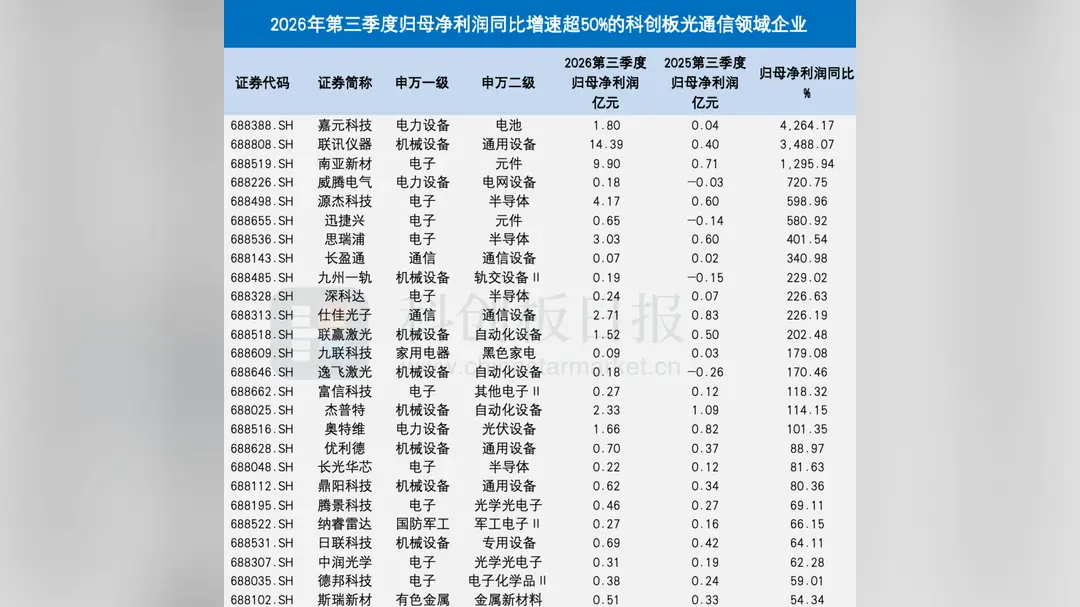
चीनी ऑप्टिकल संचार कंपनियों का एक सघन समूह वैश्विक AI निर्माण के सबसे स्पष्ट वित्तीय विजेताओं में से एक बन गया है। शंघाई के स्टार मार्केट, जो हार्ड-टेक कंपनियों के लिए आरक्षित बोर्ड है, पर सूचीबद्ध ऐसी 49 कंपनियों के सर्वेक्षण के अनुसार, 24 ने तीसरी तिमाही में शुद्ध मुनाफ़े में साल-दर-साल 50% से अधिक की वृद्धि दर्ज की। अठारह ने 50% से अधिक राजस्व वृद्धि दर्ज की और 20 ने अनुसंधान एवं विकास पर खर्च 30% से अधिक बढ़ाया, जो संकेत है कि तेज़ी को जेब में डालने के बजाय फिर से निवेश किया जा रहा है।
कंपनियाँ इस उछाल का सामान्य कारण AI कंप्यूटिंग और डेटा सेंटर निर्माण की हाई-स्पीड ऑप्टिकल इंटरकनेक्ट की मांग बताती हैं, यानी सर्वर और स्विच के बीच डेटा भेजने वाले फाइबर-और-लेज़र लिंक। जैसे-जैसे AI मॉडल बड़े होते हैं और चिप के क्लस्टर घने होते हैं, तांबे की वायरिंग दूरी और बिजली की सीमाओं से टकराती है, जिससे डेटा सेंटर ऑप्टिक्स की ओर बढ़ते हैं। यह मांग उस श्रृंखला के साथ आगे बढ़ती है जिसे सर्वेक्षण मॉड्यूल से चिप, उपकरण और सामग्री तक बढ़ता बताता है, और कई स्तरों पर आपूर्तिकर्ताओं को एक साथ ऊपर उठाती है।
ऑप्टिकल मॉड्यूल सबसे दिखने वाली परत हैं। ये वे प्लग करने योग्य ट्रांसीवर हैं जो विद्युत संकेतों को प्रकाश में और वापस बदलते हैं, और चीनी निर्माता इनके प्रमुख वैश्विक आपूर्तिकर्ता बन गए हैं। 400G से 800G और 1.6T की ओर अधिक गति ऊँची कीमतें दिलाती है और उन कंपनियों को पुरस्कृत करती है जो उत्पादन तेज़ी से बढ़ा सकती हैं। 2019 में ठीक इसी तरह की हार्डवेयर कंपनियों को वित्तपोषित करने के लिए शुरू किए गए स्टार मार्केट ने उनमें से कई को क्षमता विस्तार के लिए सार्वजनिक पूंजी तक पहुँच दी है।
मुनाफ़े के आँकड़े कंपनियों से आगे भी मायने रखते हैं। ऑप्टिकल लिंक AI आपूर्ति श्रृंखला का एक दुर्लभ हिस्सा हैं जहाँ चीनी कंपनियों की सबसे उन्नत आयातित चिप पर निर्भरता के बिना सार्थक वैश्विक हिस्सेदारी है। चीन के भीतर डेटा सेंटरों का निर्माण, विदेशी क्लाउड ऑपरेटरों को निर्यात के साथ, इस क्षेत्र को दो इंजन देता है। चीनी वित्तीय मीडिया में उद्धृत विश्लेषकों ने बार-बार इस समूह की आय का मुख्य चालक टेलीकॉम खर्च में चक्रीय सुधार के बजाय AI कंप्यूटिंग को बताया है।
तस्वीर एक समान रूप से उजली नहीं है। घटकों की कमी, विशेष रूप से लेज़र और हाई-एंड चिप में, पूरे उद्योग में शिपमेंट को सीमित कर रही है, और अभी चल रही क्षमता वृद्धि मांग ठंडी होने पर अंततः कीमतों पर दबाव डाल सकती है। सर्वेक्षण का यह निष्कर्ष कि पाँच में से एक कंपनी ने अनुसंधान एवं विकास खर्च 30% से अधिक बढ़ाया, बताता है कि प्रबंधन दल तकनीकी दौड़ के थमने के बजाय जारी रहने की उम्मीद करते हैं।
वैश्विक पाठकों के लिए सार यह है कि AI अवसंरचना के कारोबार का एक चीनी हार्डवेयर अध्याय है जो चिप से कम चर्चित है परंतु बढ़ती महत्वपूर्णता रखता है। ऑप्टिकल मॉड्यूल छोटे, बिना चमक-दमक वाले और अपरिहार्य हैं: हर बड़े मॉडल का प्रशिक्षण और हर क्लाउड सेवा क्वेरी इनसे गुज़रती है। जब संयुक्त राज्य या यूरोप में डेटा सेंटर ऑपरेटर क्षमता जोड़ते हैं, तो ऑर्डर अक्सर चीनी आपूर्तिकर्ताओं तक पहुँचते हैं।
जिस संकेत पर नज़र रखनी है वह अगली तिमाही रिपोर्टों का दौर है, विशेष रूप से क्या राजस्व वृद्धि मुनाफ़े की वृद्धि के साथ तालमेल बनाए रखती है। बेहतर उत्पाद मिश्रण और परिचालन उत्तोलन से मुनाफ़ा कुछ समय तक तेज़ी से बढ़ सकता है, लेकिन 50% से अधिक सतत राजस्व वृद्धि दिखाएगी कि मांग अल्पकालिक सिकुड़न नहीं बल्कि संरचनात्मक है। निवेशकों और आपूर्ति-श्रृंखला पर नज़र रखने वालों दोनों के लिए, स्टार मार्केट के ऑप्टिकल नाम इस बात का प्रतिनिधित्व बन गए हैं कि दुनिया के AI डेटा सेंटर वास्तव में कितनी तेज़ी से वायर्ड हो रहे हैं।