중국 AI 데이터센터 붐, 광통신 24개사 이익 성장률 50% 돌파
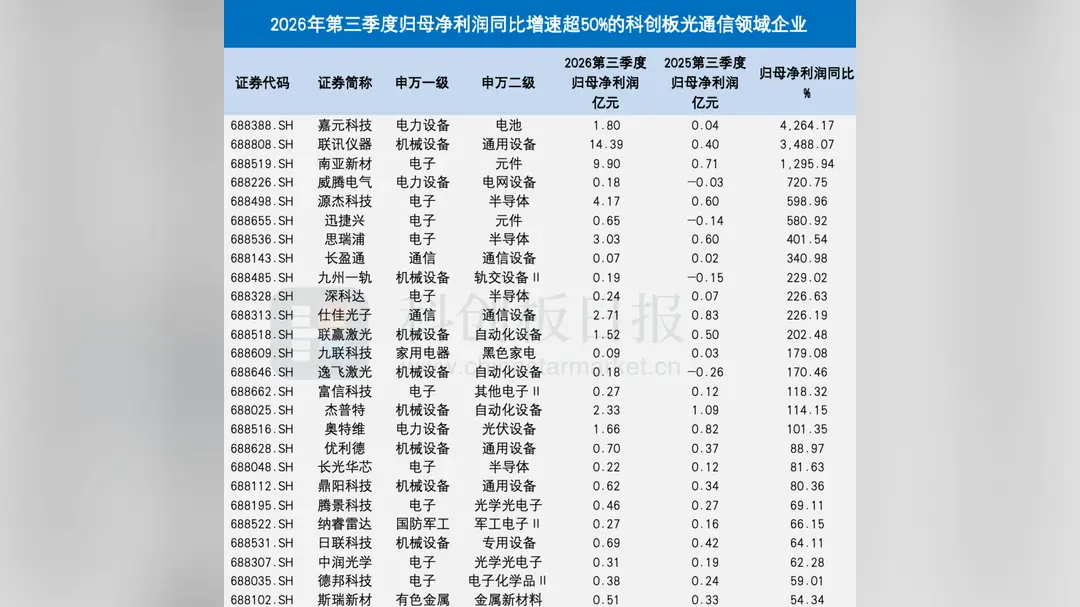
중국 광통신 기업들의 밀집된 그룹이 글로벌 AI 인프라 구축의 가장 뚜렷한 재무적 승자 중 하나가 됐다. 하드테크 기업을 위해 마련된 상하이 STAR마켓에 상장된 이런 기업 49곳을 조사한 결과, 24곳이 3분기 순이익을 전년 동기 대비 50% 이상 늘렸다. 18곳은 매출 성장률이 50%를 넘었고, 20곳은 연구개발비를 30% 이상 늘렸다. 호황이 단순히 이익으로 챙겨지는 것이 아니라 재투자되고 있다는 신호다.
기업들이 이 급증에 대해 공통적으로 내놓는 설명은 AI 컴퓨팅과 데이터센터 건설이 고속 광 인터커넥트, 즉 서버와 스위치 사이에서 데이터를 옮기는 광섬유와 레이저 링크에 대한 수요다. AI 모델이 커지고 칩 클러스터가 밀집해질수록 구리 배선은 거리와 전력의 한계에 부딪혀 데이터센터를 광통신으로 밀어붙인다. 이 수요는 모듈에서 칩, 장비, 소재로 이어지는 사슬을 따라 전달되며 여러 층의 공급업체를 동시에 끌어올린다.
가장 눈에 띄는 층은 광모듈이다. 전기 신호를 빛으로 바꾸고 다시 되돌리는 플러그형 트랜시버로, 중국 제조사들이 주요 글로벌 공급업체가 됐다. 400G에서 800G, 1.6T로 갈수록 속도가 높아지면 가격이 올라가고 생산을 빠르게 늘릴 수 있는 기업이 보상을 받는다. 바로 이런 하드웨어 기업에 자금을 대기 위해 2019년 출범한 STAR마켓은 많은 기업에 생산능력 확장을 위한 공적 자본 접근을 제공했다.
이익 수치는 기업 자체를 넘어 중요하다. 광링크는 중국 기업이 최첨단 수입 칩에 의존하지 않고 의미 있는 글로벌 점유율을 가진 AI 공급망의 드문 부분이다. 중국 내 데이터센터 구축과 해외 클라우드 사업자에 대한 수출이 이 분야에 두 개의 엔진을 제공한다. 중국 금융 매체가 인용한 분석가들은 통신 지출의 주기적 반등이 아니라 AI 컴퓨팅이 이 그룹 실적의 주된 동력이라고 거듭 지적해 왔다.
상황이 일률적으로 밝지는 않다. 특히 레이저와 첨단 칩의 부품 부족이 업계 전반의 출하를 제약했고, 현재 진행 중인 생산능력 확충은 수요가 식으면 결국 가격을 압박할 수 있다. 기업 5곳 중 1곳이 연구개발비를 30% 이상 늘렸다는 조사 결과는 경영진이 기술 경쟁이 수그러들지 않고 계속될 것으로 본다는 뜻이다.
글로벌 독자에게 주는 시사점은 AI 인프라 거래에 칩보다 덜 논의되지만 점점 더 중요해지는 중국 하드웨어 장이 있다는 것이다. 광모듈은 작고 눈에 띄지 않지만 필수적이다. 대규모 모델 학습 실행과 클라우드 서비스 질의가 모두 이를 거친다. 미국이나 유럽의 데이터센터 운영자가 생산능력을 늘리면 주문은 흔히 중국 공급업체에 닿는다.
주목할 신호는 다음 분기 실적, 특히 매출 성장이 이익 성장을 따라가는지다. 이익은 제품 구성 개선과 영업 레버리지로 한동안 더 빨리 늘 수 있지만, 50% 넘는 지속적 매출 성장은 수요가 단기 압박이 아니라 구조적임을 보여줄 것이다. 투자자와 공급망 관찰자 모두에게 STAR마켓의 광통신 종목은 세계 AI 데이터센터가 실제로 얼마나 빠르게 배선되고 있는지를 보여주는 대리 지표가 됐다.