저우훙이의 지분 이전은 매도가 아니지만, 360의 하락은 현실이다
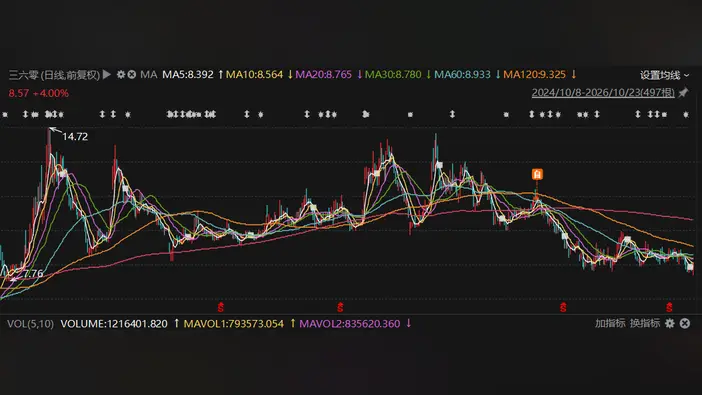
중국 사이버보안·AI 기업 360 Security Technology의 창업자이자 대표 얼굴인 저우훙이가 자신의 지배구조 일부를 움직였다. 헤드라인을 훑는 알고리즘이 이 거래를 곧바로 대량 매도 이야기로 바꿔놓은 것이다. 구분은 중요하다. 저우가 지배하는 법인 간 지분 이전은 시장에 주식을 파는 것과 같지 않다. 그러나 이미 상처 입은 종목에서는 그 차이를 놓치기 쉽다.
360은 상하이 시장에서 티커 601360으로 거래된다. 10월 23일 주가는 장중 8.04위안까지 밀리며 이번 국면의 신저가를 기록했고, 2024년 10월 초에 찍은 7.76위안 저점보다 몇 푼 위에 불과하다. 한때 세계 대형 보안업체의 중국판을 자처했다가 이후 AI로 무게중심을 옮긴 회사로서는 불편한 자리다.
이번 주 말들이 나온 방아쇠는 두 건의 공시였다. 10월 15일자 첫 공시는 지배주주인 치신즈위안(Qixin Zhiyuan)에 관한 것으로 지배 체인의 변화를 담았다. 이어 두 번째 공시가 나왔다. 빠르게 읽거나 ‘감축’이라는 단어를 띄우는 알고리즘에 읽히면, 두 공시는 내부자가 출구를 향하는 것처럼 보였다. 제대로 읽으면 그림은 자금 회수보다 저우가 자신의 지분을 담는 그릇을 어떻게 정리하는가에 가깝다.
시장은 왜 구조에 이렇게 민감할까. 중국 상장사에서는 지배주주의 arrangement가 신뢰 신호로 작동하기 때문이다. 주가가 역사적 저점 부근에 있을 때 소유구조 정점을 언급한 공시는 증폭된다. A주 거래의 큰 비중을 차지하는 개인투자자들은 대개 헤드라인에 먼저 반응하고 각주는 나중에 본다.
360의 근본 이야기는 중국 기술업계에서 흔한 유형이다. 수익성 있는 기존 사업, 여기서는 보안 소프트웨어와 관련 서비스가 새 분야로의 값비싼 진출을 뒷받침한다. 이번 새 분야는 인공지능으로, 360은 대규모 언어모델과 소비자용 어시스턴트를 내놓았다. 이 제품들은 관심을 끌지만 컴퓨팅 파워와 인재 비용에 비하면 아직 매출은 미미하다.
주가가 다투는 지점이 바로 이 격차다. AI 미래를 약속하면서 기존 사업이 성숙해지는 회사는 믿음으로 평가받고, 차트가 저점을 낮출 때 믿음은 취약하다. 창업자가 지주회사를 재편해도 현금흐름은 달라지지 않지만, 왜 지금 구조를 조정해야 했는가라는 질문을 부른다.
더 넓은 맥락은 2026년 내내 일부 기술주를 보상하고 다른 기술주를 벌한 중국 시장이다. 투자자들은 어떤 AI 서사에 돈을 낼지 더 까다롭게 골랐고, 기존 사업이 무거운 기업들은 새 사업이 자체적으로 설 수 있음을 입증해야 했다. 360은 바로 그 논쟁의 한가운데 있다.
주목할 것은 다음 공시가 아니라 다음 실적 발표다. AI 관련 매출이 의미 있는 규모의 별도 항목으로 나타나기 시작하는지, 보안 사업이 전환 자금을 계속 대댈 수 있는지다. 그때까지는 모든 소유구조 공시가 서류상의 메모가 아니라 회사에 대한 평가로 읽힐 것이다.