Transfer Saham Zhou Hongyi Bukan Aksi Jual, Tapi Penurunan 360 Nyata
Zhou Hongyi, pendiri sekaligus wajah publik perusahaan keamanan siber dan AI asal Tiongkok, 360 Security Technology, memindahkan sebagian struktur kepemilikannya — transaksi yang oleh pemindai berita utama langsung dibesar-besarkan sebagai aksi jual. Perbedaannya penting: mengalihkan ekuitas antar-entitas yang dikendalikan Zhou tidak sama dengan menjual saham ke pasar. Namun pada saham yang sudah terpuruk, perbedaan itu mudah kabur.
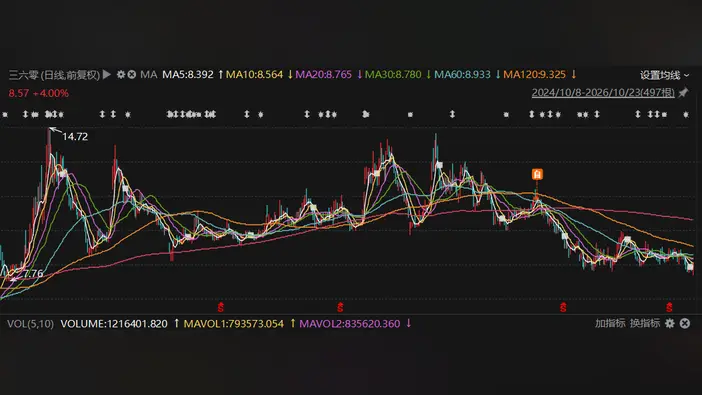
360 diperdagangkan di Shanghai dengan kode 601360. Pada 23 Oktober, sahamnya menyentuh 8,04 yuan intraday, titik terendah baru untuk periode ini dan hanya beberapa persepuluh di atas palung 7,76 yuan pada awal Oktober 2024. Bagi perusahaan yang dulu memposisikan diri sebagai jawaban Tiongkok atas firma keamanan global besar dan sejak itu beralih ke AI, itu posisi yang tidak nyaman.
Pemicu perbincangan pekan ini adalah sepasang keterbukaan informasi. Satu, bertanggal 15 Oktober, menyangkut pemegang saham pengendali, Qixin Zhiyuan, dan memuat perubahan dalam rantai kepemilikan. Satu lagi menyusul. Dibaca sekilas — atau dibaca algoritma yang memunculkan kata pengurangan — keduanya tampak seperti orang dalam yang bersiap keluar. Dibaca dengan benar, gambaran lebih soal bagaimana Zhou menata kendaraan pemegang sahamnya ketimbang soal mencairkan dana.
Mengapa pasar begitu peduli pada struktur? Karena di perusahaan tercatat Tiongkok, pengaturan pemegang saham pengendali berfungsi sebagai sinyal kepercayaan. Ketika harga saham mendekati titik terendah historis, setiap laporan yang menyebut puncak pohon kepemilikan akan diperbesar. Investor ritel, yang mendominasi perdagangan di A-shares, cenderung bereaksi pada judul dulu dan catatan kaki kemudian.
Kisah mendasar 360 adalah cerita yang akrab di sektor teknologi Tiongkok: bisnis warisan yang menguntungkan, dalam hal ini perangkat lunak keamanan dan layanan terkait, membiayai dorongan mahal ke bidang baru. Di sini bidang baru itu adalah kecerdasan buatan, tempat 360 meluncurkan model bahasa besar dan asisten konsumen. Produk-produk itu menarik perhatian dan, sejauh ini, pendapatannya masih kecil dibanding biaya daya komputasi dan talenta.
Kesenjangan itulah yang diperdebatkan harga saham. Perusahaan yang menjanjikan masa depan AI sementara waralaba warisannya menua akan dinilai berdasarkan keyakinan, dan keyakinan rapuh ketika grafik terus mencetak titik terendah. Pendiri yang menata ulang perusahaan holdingnya tidak mengubah arus kas, tetapi memicu pertanyaan mengapa strukturnya perlu diubah sekarang.
Konteks lebih luasnya adalah pasar Tiongkok yang sepanjang 2026 memberi imbalan pada sebagian nama teknologi dan menghukum yang lain. Investor semakin pemilih soal narasi AI mana yang mau mereka bayar, dan perusahaan dengan bisnis warisan berat harus membuktikan lini baru mampu berdiri sendiri. 360 berada tepat di tengah perdebatan itu.
Yang perlu dicermati bukan keterbukaan informasi berikutnya, melainkan laporan laba berikutnya: apakah pendapatan terkait AI mulai muncul sebagai pos yang cukup besar untuk diperhitungkan, dan apakah bisnis keamanan dapat terus membiayai transisi. Sampai saat itu, setiap pengungkapan kepemilikan akan dibaca sebagai vonis atas perusahaan, bukan catatan administratif.