周鴻禕氏の株式移転は売却ではないが、360の下落は現実だ
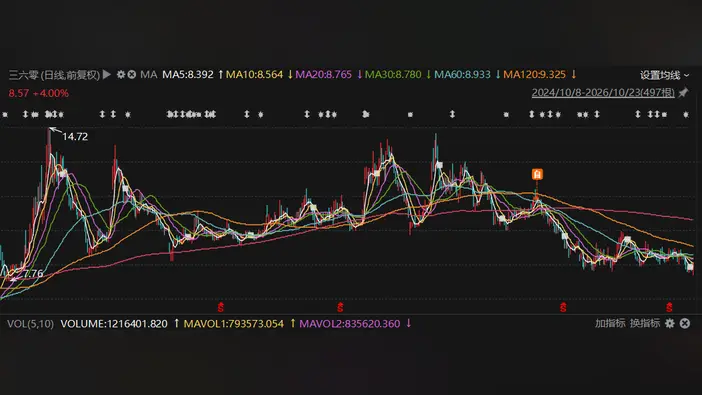
中国のサイバーセキュリティ・AI企業、360 Security Technologyの創業者で顔役でもある周鴻禕氏が、自身の持株構造の一部を動かした。この取引を、見出しを拾うアルゴリズムがすぐさま売り抜けの話に変えてしまった。区別は重要だ。周氏が支配する事業体の間で持分を移すことは、市場で株式を売るのとは違う。だが、すでに傷ついた株にとって、その違いは見失われやすい。
360は上海市場でティッカー601360として取引されている。10月23日、株価は取引時間中に8.04元まで下落し、直近の安値を更新した。2024年10月初旬につけた7.76元の安値からわずか数毛上にすぎない。かつて世界の大手セキュリティ企業の中国版を自称し、その後AIへと軸足を移した企業にとって、居心地の悪い位置だ。
今週の取り沙汰の引き金は二つの開示だった。10月15日付の一つは支配株主のQixin Zhiyuanに関わり、持株チェーンの変更を示した。続いて二つ目が出た。素早く読めば、あるいは「減持」という語を拾い上げるアルゴリズムに読ませれば、この二つはインサイダーが出口に向かっているように見えた。きちんと読めば、その姿は資金化というより、周氏が自身の持分を保有する器をどう整えるかという話だ。
なぜ市場は構造をそれほど気にするのか。中国の上場企業では、支配株主の取り決めが信頼のシグナルとして機能するからだ。株価が歴史的な安値圏にあるとき、所有構造の頂点に触れる開示は増幅される。A株取引の大きな割合を占める個人投資家は、まず見出しに反応し、脚注は後回しにする傾向がある。
360の根底にある物語は中国のテック業界ではありふれたものだ。利益を生む従来事業、ここではセキュリティソフトと関連サービスが、新分野への費用のかかる進出を支える。今回の新分野は人工知能で、360は大規模言語モデルと消費者向けアシスタントを投入している。これらの製品は注目を集めるが、計算資源と人材のコストに比べれば、これまでのところ売上は限定的だ。
株価が争っているのは、まさにこの隔たりだ。AIの未来を約束しながら従来事業が成熟しつつある企業は、信頼で評価される。そしてチャートが安値を切り下げる局面では、信頼はもろい。創業者が持ち株会社を組み替えてもキャッシュフローは変わらないが、なぜ今この構造を調整する必要があったのかという疑問を招く。
より広い文脈には、2026年を通じて一部のテック銘柄を報い、他を罰してきた中国市場がある。投資家はどのAIの物語に金を払うかについて、より選り好みするようになった。従来事業の重い企業は、新事業が自立できることを証明するよう迫られている。360はまさにその議論のただ中にある。
注視すべきは次の開示ではなく次の決算だ。AI関連の売上が独立した項目として意味を持つ規模で現れるか、セキュリティ事業が転換を支え続けられるか。それまでは、あらゆる所有構造の開示が、書類上の話ではなく企業への評価として読まれるだろう。