Zhou Hongyi'nin hisse devri satış değil, ama 360'ın düşüşü gerçek
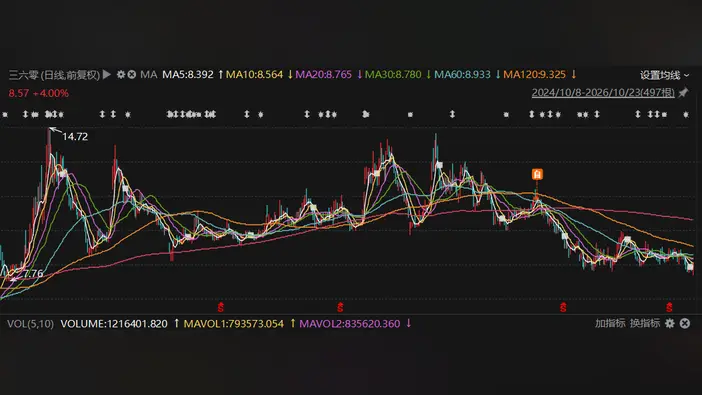
Çinli siber güvenlik ve yapay zekâ şirketi 360 Security Technology’nin kurucusu ve kamuya dönük yüzü Zhou Hongyi, holding yapısının bir bölümünü taşıdı — manşet tarayıcılarının hızla satış söylentisine çevirdiği bir işlem. Ayrım önemli: Zhou’nun kontrol ettiği kuruluşlar arasında hisse devri, piyasaya hisse satmakla aynı şey değil. Ancak zaten yara almış bir hissede fark kolayca kayboluyor.
360, Şanghay’da 601360 koduyla işlem görüyor. 23 Ekim’de hisseler gün içinde 8,04 yuanı gördü; bu, mevcut dönem için yeni bir dip ve Ekim 2024 başında ulaşılan 7,76 yuanlık dibin yalnızca birkaç onda biri üzerinde. Bir zamanlar kendisini küresel güvenlik devlerinin Çin’deki yanıtı olarak sunan ve o zamandan beri yapay zekâ etrafında yeniden konumlanan bir şirket için bu rahatsız edici bir yer.
Bu haftaki dedikoduların tetikleyicisi iki açıklamaydı. 15 Ekim tarihli olanı, kontrol hissedarı Qixin Zhiyuan’ı ilgilendiriyor ve holding zincirindeki değişiklikleri ortaya koyuyordu. Bir ikincisi izledi. Hızlıca — ya da ‘azaltma’ kelimesini öne çıkaran bir algoritmayla — okunduğunda, ikisi içeriden kişilerin çıkışa yöneldiği izlenimini veriyordu. Doğru okunduğunda ise tablo, Zhou’nun hissesini elinde tutan araçları nasıl düzenlediğine dair, nakde çevirmekten çok.
Piyasa neden yapıya bu kadar önem veriyor? Çünkü Çin’in halka açık şirketlerinde kontrol hissedarının düzenlemeleri bir güven sinyali işlevi görüyor. Hisse fiyatı tarihi diplere yakınken, sahiplik ağacının tepesinden söz eden her bildirim büyütülüyor. A hisselerindeki işlemlerin büyük bir bölümünü oluşturan bireysel yatırımcılar, önce manşete, sonra dipnota tepki verme eğiliminde.
360’ın asıl hikâyesi Çin teknoloji sektöründe tanıdık: kârlı bir eski iş — burada güvenlik yazılımı ve ilgili hizmetler — daha yeni bir alana yapılan maliyetli atılımı finanse ediyor. Buradaki yeni alan yapay zekâ; 360 bu alanda büyük dil modelleri ve tüketiciye dönük asistanlar başlattı. Bu ürünler ilgi çekiyor ve şimdiye kadar, hesaplama gücü ve yetenek maliyetlerinin yanında mütevazı gelir üretiyor.
Hisse fiyatının tartıştığı şey bu uçurum. Eski işi olgunlaşırken yapay zekâ geleceği vaat eden bir şirket, inanç üzerinden değerlenir ve grafik daha düşük dipler yaparken inanç kırılgandır. Kurucunun holding şirketlerini yeniden düzenlemesi nakit akışını değiştirmez, ama yapının neden şimdi ayarlanması gerektiği sorusunu akla getirir.
Daha geniş bağlam, 2026’yı bazı teknoloji isimlerini ödüllendirip bazılarını cezalandırarak geçiren bir Çin piyasası. Yatırımcılar hangi yapay zekâ anlatılarına para ödeyecekleri konusunda daha seçici hale geldi ve ağır eski işleri olan şirketler yeni hattın kendi ağırlığını taşıyabildiğini kanıtlamak zorunda kaldı. 360 tam bu tartışmanın ortasında.
İzlenecek olan bir sonraki bildirim değil, bir sonraki kazanç raporu: yapay zekâyla ilgili gelirin önemli olacak kadar büyük bir kalem olarak görünmeye başlayıp başlamadığı ve güvenlik işinin geçişi finanse etmeye devam edip edemeyeceği. O zamana kadar her sahiplik açıklamasının, evrak işleriyle ilgili bir not değil, şirket hakkında bir hüküm olarak okunmasını bekleyin.