유니트리 주가 70% 반등, 첫 실적 부진에도 상승
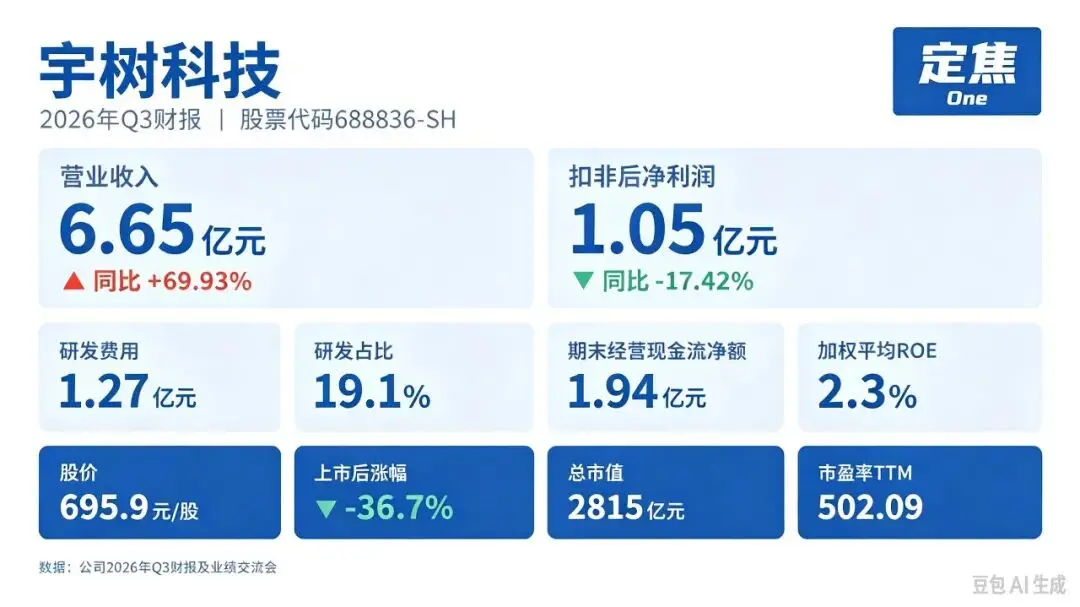
사족보행과 휴머노이드 로봇을 만드는 항저우 기업 유니트리 로보틱스는 지난 12거래일 동안 첫 실적 발표가 하지 못한 일을 해냈다. 투자자들을 감탄시킨 것이다. 중국 기술·금융 매체에 따르면 이 기간 주가는 70% 넘게 올라 시가총액이 다시 2800억 위안을 웃돌았다. 그래도 상장 첫날 시초가보다는 약 1500억 위안 낮은 수준이다.
이 같은 반등 덕에 10월 28일 장 마감 후 공개된 상장 후 첫 분기 실적은 오히려 일부러라도 검소해 보인다. 분기 매출은 6억6500만 위안으로 전년 동기 대비 69.93% 늘어 이전 성장률에서 완만하게 재가속했다. 일회성 항목을 뺀 조정 순이익은 1억500만 위안으로 전년 동기 대비 17.42% 감소했다.
매출과 이익의 엇갈림에는 단순한 설명이 있다. 유니트리는 올해 연구개발에 큰돈을 쏟고 있다. 로봇이 머지않아 챗봇이 텍스트를 다루듯 물리적 작업을 처리하게 될 것이라는 ‘구현형 AI’를 상장 시장에 내세우는 회사로서 이는 반드시 나쁜 소식은 아니다. 걷고 균형을 잡고 물체를 조작하는 로봇을 만드는 데는 비용이 많이 들며, 그 지출 자체가 핵심이다.
덜 분명한 것은 주가가 상장일 시초가 근처로 돌아오는 데 왜 70% 상승이 필요했느냐다. 유니트리는 휴머노이드 로봇에 대한 세계적 관심 물결을 타고 올해 가장 기대를 모은 중국 상장 종목 중 하나로 시장에 나왔다. 그 후 투자자들은 그 열기를, 시제품을 안정적 마진을 지닌 제품으로 바꾸는 더디고 복잡한 현실과 저울질해야 했다.
회사의 휴머노이드 라인은 공개 시연과 상대적으로 공격적인 가격으로 주목을 받았고, 단순한 전시가 아니라 로봇 하드웨어 공급업체로 자리매김해 왔다. 그러나 실적은 매출 성장이 여전히 일부 더 높은 비용으로 사들여지고 있음을 보여준다. 69.93%의 매출 증가는 거의 어떤 기준으로도 강력하다. 그와 나란히 떨어진 조정 이익은 투자자들에게 지출 국면이 얼마나 더 이어질지 묻게 만드는 조합이다.
더 넓은 맥락은 2026년 막대한 자본과 대중의 관심을 끈 중국 로봇 산업이다. 휴머노이드 로봇은 박람회와 증시 서사의 단골이 됐고, 유니트리는 그중에서도 가장 눈에 띄는 이름 중 하나다. 따라서 주가 흐름은 회사 자체를 넘어 무게를 지닌다. 구현형 AI 테마에 투자할 수 있는 몇 안 되는 순수 상장 수단이기 때문이다.
당장 시장은 이익 감소를 외면하기로 했다. 다음 시험대는 유니트리가 연구 예산을 정당화할 만큼 매출을 빠르게 키울 수 있는지, 그리고 휴머노이드 제품이 헤드라인이 아니라 의미 있는 매출로 기여하기 시작하는지다. 12일간의 주가 상승은 투자자들이 둘 다 가능하다고 믿는다는 뜻이다. 분기 숫자는 회사가 아직 거기에 이르지 못했음을 보여준다.
전 세계 독자는 이 회사가 젊은 산업의 젊은 상장사이며 초기 분기 실적이 변동성이 클 것임을 유념해야 한다. 70% 반등과 17.42% 이익 감소는 모순이라기보다, 구현형 AI에서 투자자들이 손익계산서가 아직 서술하는 법을 배우지 못한 미래에 값을 치르고 있음을 일깨워 준다.