텐센트 주가 400홍콩달러 아래로, 시장 가치 재평가
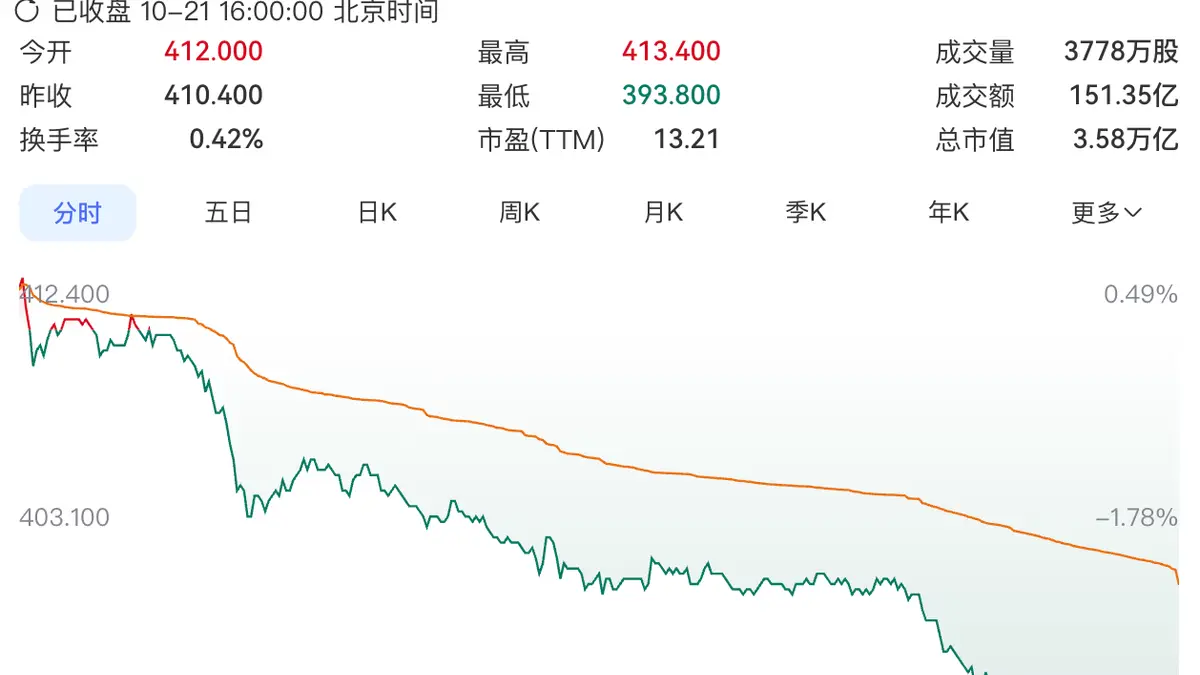
텐센트 홀딩스 주가가 10월 21일 400홍콩달러 아래로 떨어져 393.8홍콩달러에 마감했다. 이는 거의 1년 만에 처음 보는 수준이다. 4.04%의 하락은 중국에서 가장 널리 보유된 인터넷 기업 중 하나에 대한 고통스러운 흐름을 연장했다. 2026년 초 주가는 633.7홍콩달러 부근에서 거래되었으며, 회사 가치는 약 5조7600억 홍콩달러였다. 현재 시가총액은 약 3조5800억 홍콩달러로, 올해 들어 거의 40% 감소했다.
직접적인 배경은 홍콩 시장의 약세다. 홍콩 증권거래소의 유동성은 얇아졌고, 투자자들이 안전 자산으로 이동하면서 기술주 전반이 인기를 잃었다. 항셍지수의 최대 구성종목인 텐센트는 이러한 변화를 가장 먼저 느끼는 경향이 있다. 자금이 시장을 떠날 때, 그것은 종종 가장 유동성이 높은 문을 통해 빠져나간다.
애널리스트들도 회사의 단기 이익 전망을 낮췄다. 하이퉁 인터내셔널은 텐센트의 3분기 조정 영업이익이 전년 동기 대비 5% 감소할 것으로 예측했다. 지에몐 뉴스가 보도한 이 전망은 신중한 분위기를 더했다. 한 증권사의 추정이 최종 판결은 아니지만, 투자자들이 던지는 더 큰 질문을 부추긴다. 시장의 텐센트 가치 평가 프레임워크가 바뀌었는가?
수년 동안 텐센트는 고성장 플랫폼으로 가격이 매겨졌다. 게임 타이틀, 위챗 생태계, 광고 네트워크, 핀테크 서비스가 모두 빠르게 확장했고 투자자들은 그 모멘텀에 비용을 지불했다. 이제 사업은 더 커지고 성숙해졌다. 게임과 광고 성장은 둔화되었고, 규제로 인해 사업의 일부는 더 예측 가능해졌지만 폭발력은 줄었으며, 투자 포트폴리오는 약세장에서 가치 평가가 더 어려워졌다.
그렇다고 텐센트가 곤경에 처했다는 뜻은 아니다. 텐센트는 여전히 세계에서 가장 수익성이 높은 인터넷 기업 중 하나이며, 지배적인 소셜 플랫폼과 깊은 게임 라인업을 갖추고 있다. 이번 주 발표된 위안바오 검색 개방은 AI 기반 서비스와 같은 새로운 영역으로 계속 나아가고 있음을 보여준다. 그러나 성숙한 기업은 다르게 평가된다. 투자자들은 점점 더 원시 매출 성장보다 현금 흐름, 자사주 매입, 배당에 주목한다.
주가 하락은 더 넓은 분위기도 반영한다. 중국 기술주는 2026년 내내 어려움을 겪었으며, 글로벌 투자자들은 둔화된 국내 소비와 광고 지출에 대한 신중한 전망을 저울질하고 있다. 텐센트만의 문제는 아니지만, 그 규모 때문에 시장이 업종을 어떻게 느끼는지 보여주는 가장 명확한 신호가 된다.
글로벌 독자들에게 교훈은 간단하다. 텐센트는 더 이상 한때의 불가침의 성장 스토리가 아니다. 현금을 창출하는 거인이 더 느린 단계를 항해하고 있으며, 주가는 그 현실에 적응하고 있다. 현재 수준이 바닥인지 또 다른 하락 단계인지는 3분기 실적과 홍콩 시장 유동성 개선 여부에 달려 있다.
다음에 무슨 일이 일어나는지는 한 회사를 넘어 중요하다. 텐센트의 가치 평가는 세계가 중국 인터넷 경제를 어떻게 가격 매기는지를 보여주는 바로미터다. 주가 회복은 신뢰 회복을 신호할 것이고, 추가 하락은 재평가가 더 진행될 것임을 시사할 것이다.