ガボン沖で海洋掘削リグ沈没、5人不明 捜索続くHOT
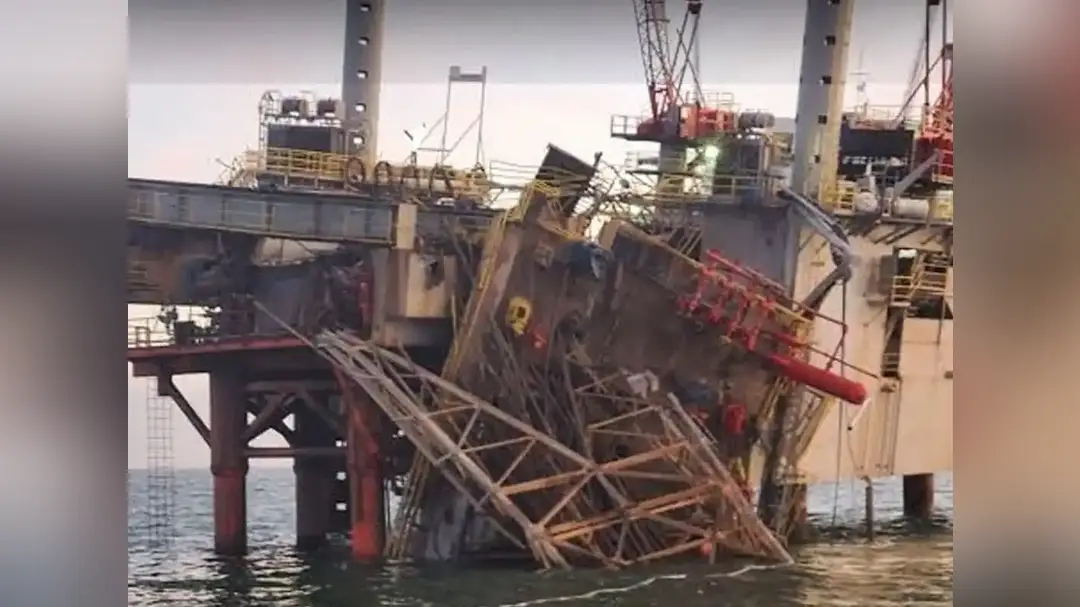
10月24日夜、ガボン南西部沖で海洋掘削プラットフォーム「プロスペクター5」が沈没した。乗船していた115人のうち110人の無事が確認され、5人が依然行方不明となっている。運航会社は、位置決め作業中にリグの支持点の一つ下で海底が沈下した可能性があるとみている。
10月24日夜、ガボン南西部沖で海洋掘削プラットフォーム「プロスペクター5」が沈没した。乗船していた115人のうち110人の無事が確認され、5人が依然行方不明となっている。運航会社は、位置決め作業中にリグの支持点の一つ下で海底が沈下した可能性があるとみている。
イーロン・マスク氏は、2027年上半期に納入されるGPUの購入のためSpaceXが400億ドルの債務を調達したと明らかにした。AI構築が借入金に依存しつつある兆候だ。同じ発言で同氏は、債務市場の厳格化により200社超のネオクラウドが統合に直面すると警告した。
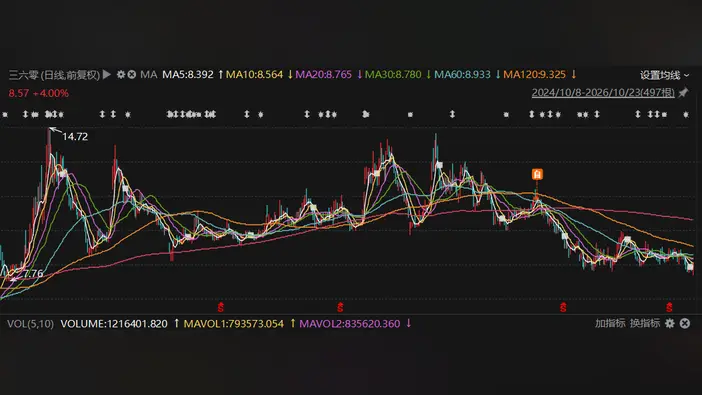
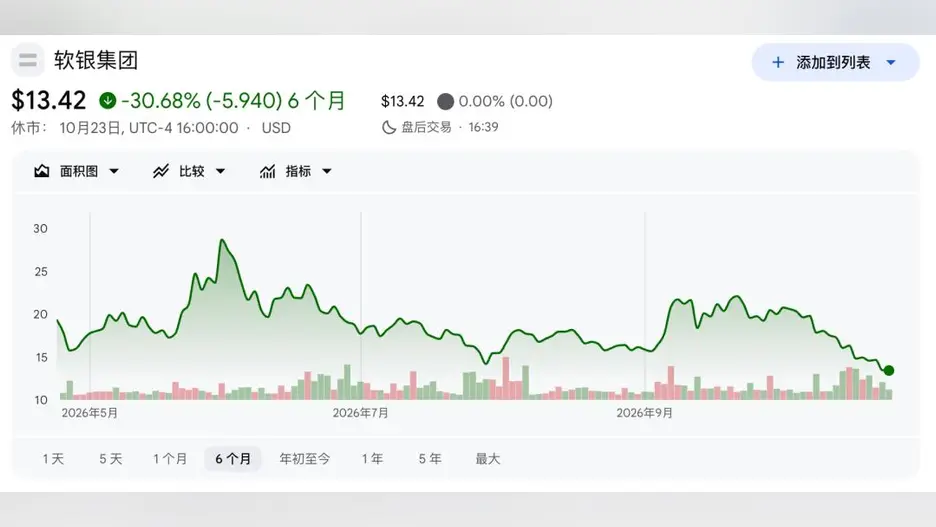
周鴻禕氏の持株構造内での株式の入れ替えを、一部の投資家は360株の売却と受け止めた。サイバーセキュリティからAIへと軸足を移した同社の株価は数年ぶりの安値圏にあり、所有構造の変化は信頼を試す材料となっている。
華富証券のマクロアナリストは、中国A株のバリュエーションは投資家の慎重な見通しをすでに反映しており、広範な指数や成長セクターは歴史的低水準に近いと主張。パニック売りを避け、利益が株価を正当化する企業に注目するよう促した。
中国のブランド金宝飾品は1グラムあたり約1700元から約1200元に下落し、国際金価格は1オンス4000ドルを下回った。店舗は薄い利益率、売れ残り在庫、そして宝飾品を買うか地金を買うか迷う買い物客の間でやりくりを迫られている。
ソフトバンクの5年物クレジット・デフォルト・スワップ価格が432ベーシスポイントに達し、2022年11月以来の高水準となった。孫正義氏がAIへの資金投入を続ける中、保険のようなこのシグナルは、債券投資家が支出の返済方法に真剣な疑念を抱いていることを示唆している。
10月20日までの週に、COMEX金の投機的な買い越しは10万8685枚に減少し、19週ぶりの低水準となった。銀の買い越しも2年ぶり低水準に落ち込んだ。ホルムズ海峡での石油タンカー爆発でエネルギー株が上昇し、ドルが小幅高となったことが背景にある。
ドル指数は金曜日に101.811で終了し、0.2%上昇した。週を通じて101.446~102.080の狭い範囲で取引された。米国株はまちまち:エネルギーは2.5%上昇した一方、生活必需品と金融は下落し、AIハードウェア銘柄は下落したがAIソフトウェアは上昇した。
年末までのFRB利上げを完全には織り込まなくなったことで、米独国債利回りが急低下した。銀は5%超下落して1オンス55ドルを割り込み、ナスダック100は2.7%安、半導体株は6.3%下落した。
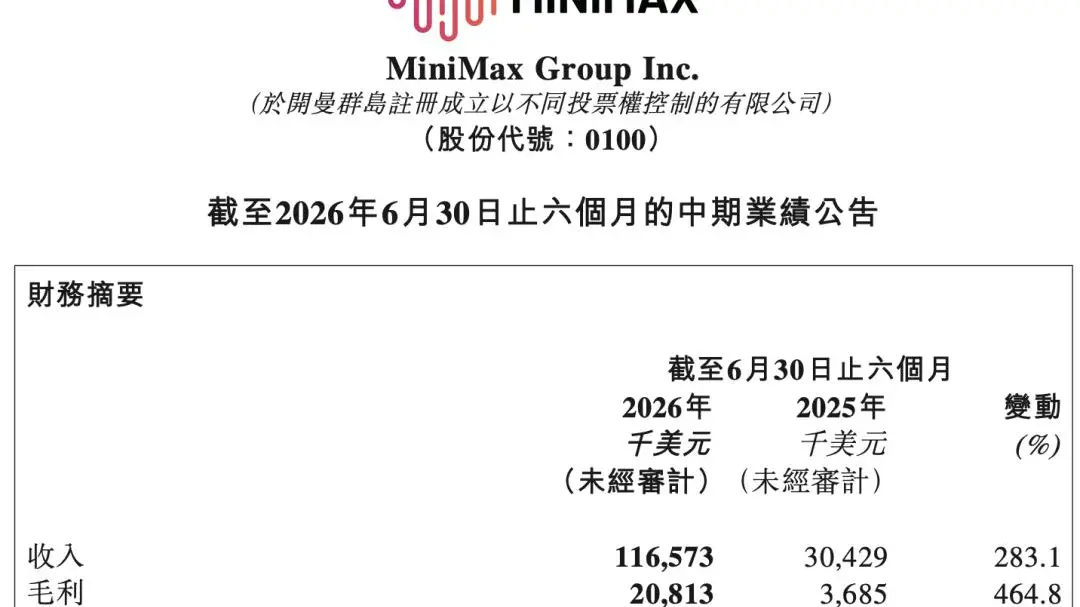
MiniMaxは10月22日、香港で160.7香港ドルで取引を終え、IPO価格を下回った。上半期売上高は1億1660万ドルだった。3月の最高値1330香港ドルから下落し、当時の評価額は4000億香港ドル超だった。
2026年最初の9ヶ月間で中国の外資投資額は5488億元に達し、前年同期比4.3%減となったが、ハイテク分野は2285億元を獲得し33.8%増加した。9月単月では2.5%増となり、反転の兆しを見せている。
サウジアラムコのCEOは、サウジの石油施設へのドローンとミサイル攻撃を受け、外国政府と戦略石油備蓄の利用について交渉中だと述べた。この計画は、原油供給を供給途絶に対してより強靭にすることを目指す。
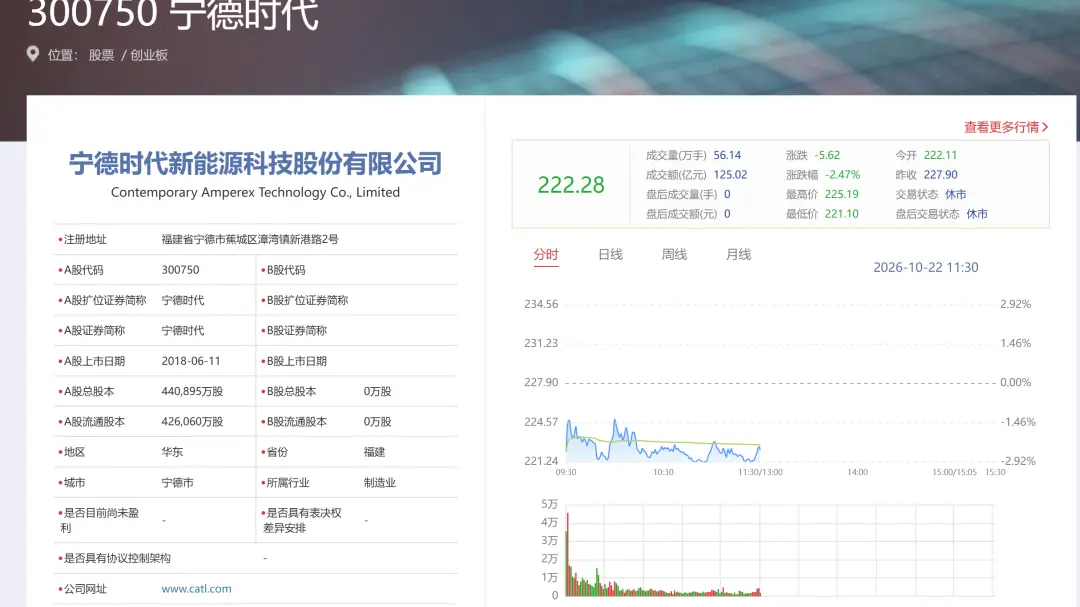
CATLは売上高で予想を上回ったが、数四半期ぶりの低い利益成長を記録し、株価は8日連続で下落した。電池大手は現在、国内での価格競争と海外での飽和したEV市場に直面している。
CATLの株価は8営業日連続で下落し、世界最大の電池メーカーは成長鈍化の中で評価額1兆元に向けて後退している。投資家は、同社が工場増設以外の新たなストーリーを見つけられるかを問うている。
中国の民間銀行19行のうち10行以上が、本店所在地の省外に居住・登記する顧客への新規個人預金の販売を停止した。預金業務の地域化推進を受けた動きで、貯蓄者がオンラインで利回りを追求する方法を変えつつある。
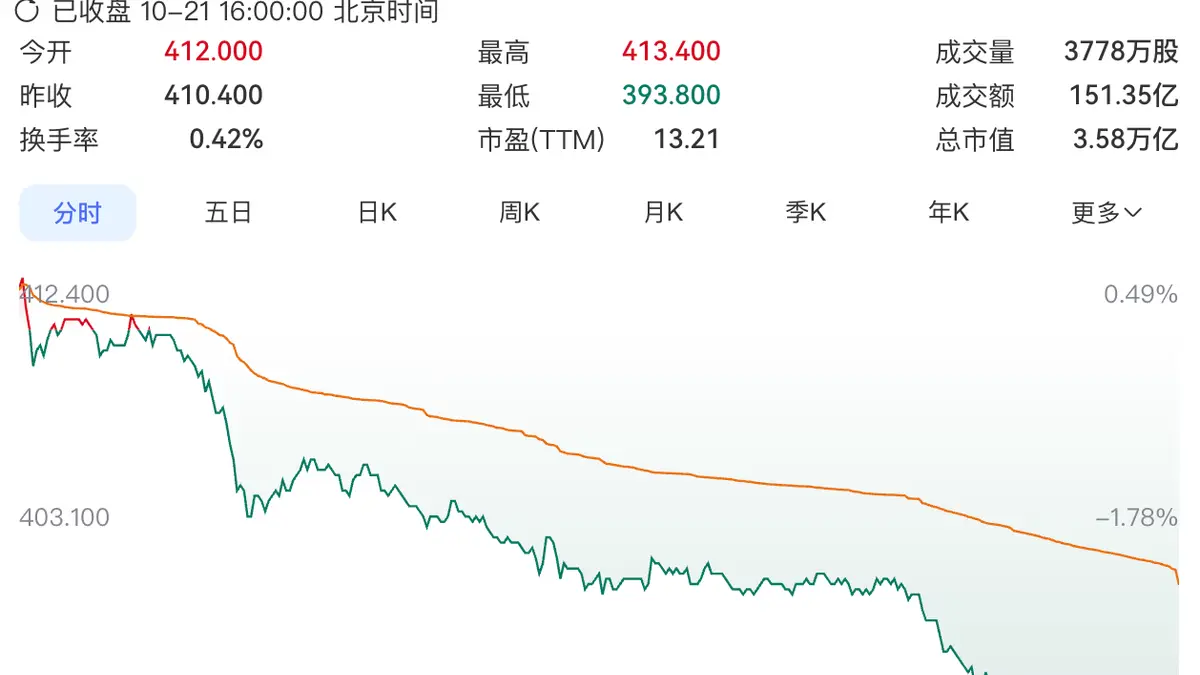
テンセント株は10月21日に393.8香港ドルで取引を終え、1年ぶりの安値をつけた。時価総額は1月のピークから約40%減少した。香港市場の流動性低下とテクノロジー株のバリュエーション見直しが、このインターネット大手を圧迫している。
ゴールドマン・サックスは2026年と2027年の銅価格目標を引き上げ、供給逼迫と堅調な需要が金属価格を高止まりさせるとの見方を示した。この発表は、銅先物が夜間取引で下落し、投資家がより広範な商品市場の状況を考慮する中で行われた。
JPモルガンは、伝統的な株式60%、債券40%の組み合わせが今後10〜15年間で年間約7%のリターンをもたらすと予測している。この予測は、世界市場が分岐し、テクノロジー株が主導する一方で金属がまちまちの取引となる中で発表された。
中国の証券会社は月曜日、一連のリサーチノートを発表し、市場環境の最悪期は過ぎたと主張した。DeepSeekのような国内AIモデルが勢いを増しており、インフラ支出が回復すると述べている。
中国の映画・スポーツ当局が、映画館でのスポーツ生中継を推進する共同キャンペーンを開始。映画チケットと試合チケットの組み合わせや割引を実施する。すでに1000館以上がサッカーやバスケットボール、eスポーツなどで試験導入している。
上海の天然ゴム先物は2017年以来初めて1トン当たり2万元を超えて引けた。タイヤ工場の稼働率は半分以下だ。原材料コストの上昇と需要の弱さのギャップが業界を圧迫している。
スウェーデンのプライベートエクイティ大手EQTは、オーストラリアの廃棄物管理会社クリーンアウェイを約65億ドルで買収することで合意した。同国における最大規模のインフラ投資となる。全額現金の提案は、リサイクル会社を約93億豪ドルと評価している。
ゴールドマン・サックスは、2027年に米国株のロックアップ解除が記録的な1.7兆ドル規模で発生し、同額の企業による自社株買い需要がこれに匹敵すると予想している。この対峙は、世界の投資家が米国株を評価する方法を再形成する可能性がある。
中国の一般炭価格が3年ぶりに1トン当たり1000元を超えた。冬前の備蓄と供給逼迫が背景にある。アナリストは価格上昇が上場炭鉱企業の利益を押し上げ続けると予想している。
AI関連株の新たな売り波がバブル懸念を再燃させており、トレーダーらはS&P 500の反発の試みはまだ確認されていないと述べている。今問われているのは、この調整が健全なリセットなのか、それともより深い何かの始まりなのかということだ。
バンク・オブ・アメリカのアナリストは、日本のインフレが再加速する見通しだと述べる一方、日銀には利上げを見送る理由が依然としてあると指摘している。この見解は、日本の政策期待に翻弄されてきた世界の債券・為替市場にとって重要だ。
中国の証券規制当局は、市場操作とインサイダー取引により3人に合計5億元(約7000万ドル)超の罰金を科した。これは近年の個人に対する執行措置としては最大級の一つ。この事件は、中国市場における取引不正に対する取り締まりの強化を示している。
米司法省はアップルに対する独占禁止法訴訟で和解交渉を進めていると報じられ、PayPalやEpic Gamesを含むアプリ開発者たちは、いかなる和解もiPhoneメーカーに対して甘すぎるものになると懸念している。
ソフトバンクはAllied Universalの買収を検討していると報じられ、警備大手の株式価値は最大180億ドル、負債を含めると総額は約300億ドルに達する可能性がある。このニュースを受け、ソフトバンクのADRは最大9.4%下落した。
イエメンの港湾都市アデンで爆発が発生し、フーシ派によるミサイル攻撃と報じられた。一方、ブレント原油は約4%急騰し、ヘッジファンドが石油に殺到した。トレーダーは脆弱な地域が世界のエネルギー価格に与える影響を注視している。
AdobeとNvidiaは提携を拡大し、AIエージェントの作成を加速させる。Nvidia Nemotronを活用したブランドコンシェルジュサービスが今年後半に企業顧客向けに提供される予定だ。このニュースは、Microsoftが大規模な新規自社モデルの事前学習を完了したと発表したタイミングで報じられた。
中国の生産者物価指数は9月にほぼ4年ぶりの速いペースで上昇し、専門家は、原材料費が上昇する一方で消費者物価が遅れているため、中小メーカーが利益圧迫に直面していると警告している。
シティグループのストラテジストは、テクノロジー企業が来年の世界の利益成長のほぼ70%を生み出す可能性があり、これは記録上最も高い集中度であり、AIブームが冷え込めば株式市場が危険なほど脆弱になると述べている。
中国人民銀行は10月15日、買い切り型リバースレポで7000億元を注入する。5000億元の満期を迎えるため、純増額は2000億元となる。この動きは、北京が第4四半期に地方政府債の追加発行を計画している中で行われる。
アプライド マテリアルズは10月14日、長期目標を発表し、2030年までにサービス収入が120億ドルを超え、ウェハー製造装置市場でのシェアを拡大すると予測した。米国のチップ製造装置メーカーはまた、フリーキャッシュフローの大部分を株主に還元すると約束した。
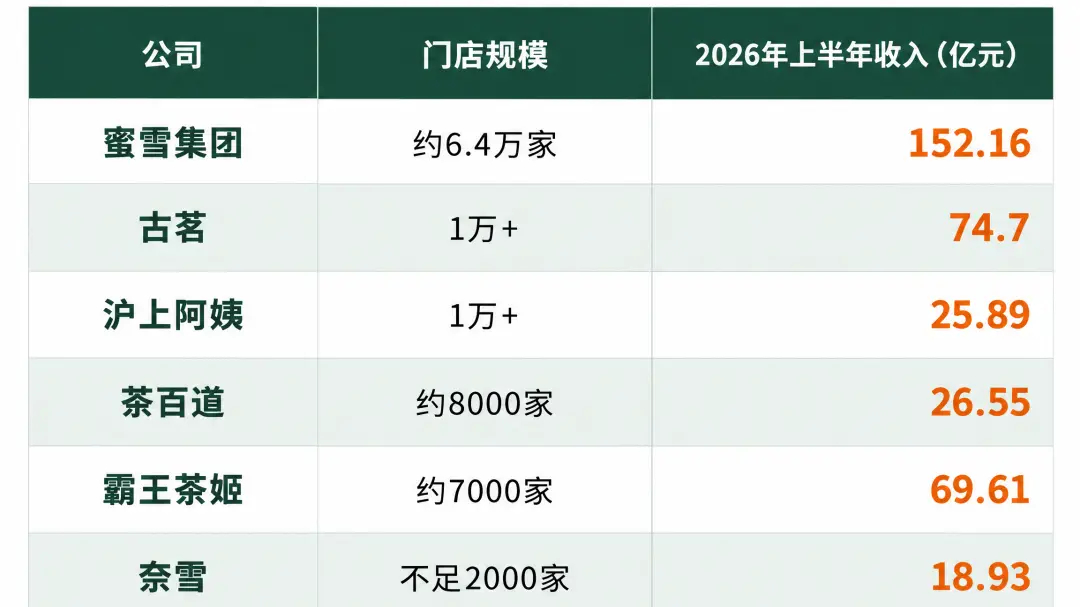
香港の証券監視機関は、タピオカティーチェーン「茶百道」の取引を停止し、2024年の上場が人為的に吊り上げられた可能性があると述べた。会社自体は非難されていないが、この事件は中国の消費財ブランドがどのように上場するかについて疑問を提起している。
Metaは、Facebookユーザーがアルゴリズムに見たいものを平易な言葉で伝えられるAI駆動ツールを展開している。この動きは、ソーシャルフィードが注意をどう形成するかを規制当局が精査する中で、ユーザーに一部のコントロールを取り戻すものだ。
米国の最新の短期債入札は健全な応札倍率で通過し、WTI原油は1バレル95ドルに向けて上昇した。国債への堅調な需要とエネルギー価格の上昇が、世界の投資家にとって今週の相場を方向づけている。
クリーブランド連銀のベス・ハマック総裁は、インフレを2%に戻すには政策をさらに引き締める必要があるかもしれないと述べ、企業がコストを消費者に転嫁する動きが増えていると警告した。急激な変更よりも小幅で頻繁な金利変更を好むとしている。
マーク・ザッカーバーグ氏は、最先端AIモデルで競合との差を縮めるため、メタが支出をさらに増やし続けると述べた。投資家は一時株価を約5%押し上げたが、その後上昇は鈍った。
チリの銅大手コデルコのエル・テニエンテ鉱山で土砂崩れが発生し、作業員2人が閉じ込められた。同社の別の拠点で死亡事故が起きてから2週間も経っていない。
スーダンとエジプトの国境付近にある金鉱山への大規模攻撃で労働者72人が死亡したと地元市民団体が発表した。この事件は、スーダンの3年間の戦争が資源経済に及んでいることを浮き彫りにしている。
天津市は、完成前に住宅を販売するデベロッパーに対し、建物の主要構造部の完成と購入者資金の全額監督を義務付ける。中国不動産市場における未完成プロジェクトリスク抑制の全国的取り組みに続く動きだ。
中国の2025年インサイダー取引制裁は、ほぼ半数の事案が損失またはほぼ利益ゼロで終わり、個人の29%が純損失を計上したことを示している。秘密情報が利益を保証するという神話の内側を覗く貴重な機会。
8月、チリのエスコンディダ鉱山とコジャウアシ鉱山の生産が急減し、世界の銅供給が逼迫した。LME銅価格は1トン14,540ドルに急騰し、銅の価格動向はサンティアゴと上海で決まることを示唆している。
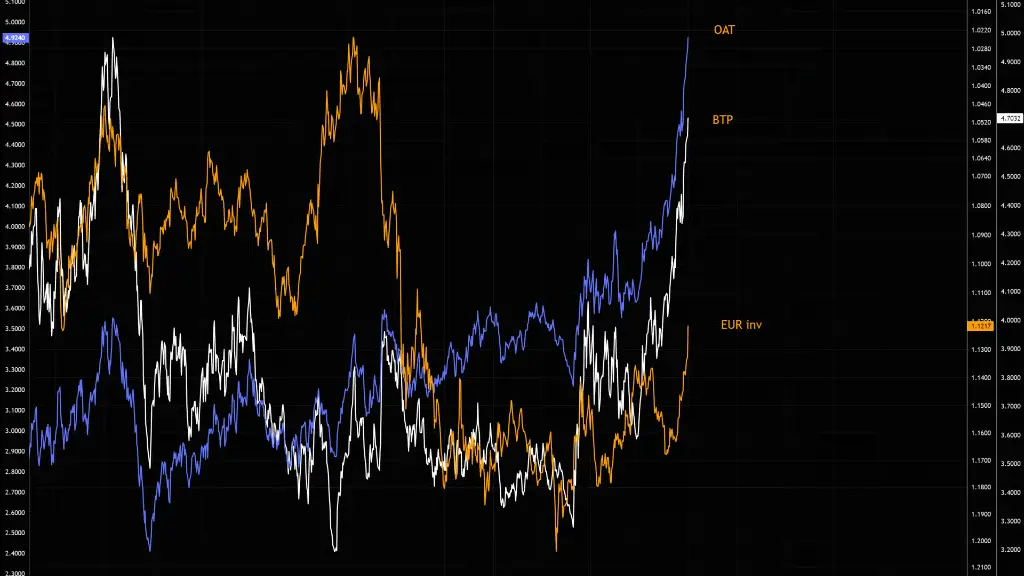
ユーロ創設以来初めて、投資家はフランス国債を保有するためにイタリア国債よりも高い利子を要求している。フランスの財政赤字は広く、債務比率は低下する気配がない。
イーロン・マスク氏は、SpaceXの評価額が10京ドルを超えることも今や考え得ると述べた。かつては不可能としていた確率だ。非上場株が私的に取引される中でのこの発言は、未公開スタートアップの評価額の限界をめぐる議論を再燃させた。
中国のアンタスポーツは、ドイツのプーマの29.06%の株式を15億550万ユーロの現金で取得し、取締役会の議席なしで筆頭株主となった。これは非支配的統合の教科書的な試金石である。
OpenAIは投資家に対し、9月下旬時点で年間換算収益が約500億ドルに達したと説明した。これは以前の報道より約200億ドル少ない。差異はOpenAIと競合Anthropicの会計処理の違いに由来し、半導体株にも波及した。
テンセントは数年ぶりとなる大型オフショア債の発行を検討している。最大50億ドル規模の二通貨建て債で、中国のテック大手がAIコンピューティングへの資金確保を急ぐ動きだ。現金豊富なゲーム・クラウド企業は、支出がピークを迎える前に長期資本を蓄えようとしている。
9月の中国の外貨準備高は3兆4000億ドルに増加し、中央銀行はさらに23トンの金を追加し、23カ月連続の購入記録を延長した。安定した準備高と持続的な金購入の組み合わせが世界市場の注目を集めている。
サムスン電子は第3四半期の営業利益が107兆4000億ウォンと前年同期比783%増となったと発表したが、売上高195兆ウォンはアナリスト予想を下回った。この数字は、世界のメモリ市場がいかにAIデータセンター支出に依存しているかを示している。
韓国のSKハイニックスが所有するNANDフラッシュメーカーが、米国上場に向けて主幹事銀行を選定したと報じられた。評価額は1000億ドル近くに達する可能性がある。この取引は、AI需要の急増の中で、投資家のメモリチップへの関心を試すことになる。
フランス国債利回りがギリシャやイタリアを上回り、ユーロは17カ月ぶりの最安値に下落した。アナリストは、フランスの財政が今や欧州市場の不安の中心にあると警告している。
国際金価格は年初のピークから急落し、高級ジュエリーブランドの老舗が度重なる値上げの後、初めて値引きを始めた。中国の買い手は、金の上昇相場がついに終わったのかと疑問を抱いている。
ワシントンはペンシルベニア州とオハイオ州の原子力発電に42億ドルを投入し、テキサス州のプラント改修に対するフランスの融資を支援している。この資金は信頼できるベースロード電力を買い、数千の雇用を生む。
米国の30年国債利回りは5.69%に上昇し、2002年以来の高水準をつけた。一方、ナスダックは取引時間中の最高値を更新した。この分岐は単純な話を物語っている。投資家は成長を拒否しているのではなく、長期リスクへの補償を求めているのだ。
国務院の新たな通知は、中国の中小サプライヤーを圧迫する慢性的な支払遅延と相互債務に対処するものだ。この政策の動きは、成長の次段階を投資と消費のどちらが牽引すべきかを巡る経済学者の議論と時を同じくして進んでいる。
健康補助食品スキャンダルから2年半、日本の製薬会社小林製薬はCVCと政府支援基金による5000億円超の非公開化案を検討していると報じられている。
AIデータセンターが、財政赤字や原油だけでなく、長期債利回りを20年ぶりの高水準に押し上げているという新たな分析が登場。電力需要、送電網投資、政府借入を一つの物語として結びつける理論だ。
アンソロピックが最大2兆ドルと評価される可能性のあるIPOを準備していると報じられている。米国史上最大の上場だ。急騰する債券市場と凍りついた秋のIPOウィンドウが立ちはだかる。
Googleは、AIハードウェアが宇宙で生き残り、動作できるかどうかを確かめるため、Tensor Processing Unitチップを搭載した試作衛星を打ち上げた。同社は衛星が正常に通信していると述べ、これは軌道上の機械学習インフラに関する長期的な研究の一環だとしている。
世界的な債券売りが欧州に到達し、フランスと英国の借入コストを数十年ぶりの高水準に押し上げた。この動きは、政府債務の負担と財政計画に対する不安の高まりを浮き彫りにしている。
IEAは、ホルムズ海峡でタンカーが攻撃を受けたことを受け、緊急備蓄から原油とディーゼルを放出すると発表し、原油価格は少なくとも5ドル下落した。国連は、この混乱によりさらに2200万人が食料不安に陥る可能性があると警告している。
テスラは2026年第3四半期に48万6000台超を納車し、生産を約2万2000台上回ったと発表したことを受け、同社株は5%以上上昇した。蓄電池の設置量も13.7ギガワット時を記録した。
HuaweiとSeresは深センで新たな5年間の契約に署名し、電気自動車ブランドAitoを刷新する。Aitoのユーザーは現在120万人を超える。この提携は、競争の激しい中国EV市場におけるプレミアムスマートカーの賭けを深めるものだ。
中国の民間宇宙企業3社が、上海STAR市場での上場が同日に「一時停止」ステータスに移行した。これは拒否ではなく、技術的な会計上の失効である。この集団的な動きは、定期的な財務更新の期限が、熱いセクターの資本調達の突進をいかに停滞させ得るかを反映している。
ファニーメイのデータによると、米国の30年固定住宅ローン金利の平均は10月第1週に7.28%に上昇し、前週の7.03%から上がった。2023年11月22日以来の高水準となり、住宅購入者の負担がさらに重くなっている。
中国の造園会社がチップメーカーを完全買収する計画を発表し、半導体を第二の事業と位置付ける。この取引はDRAM価格の急騰と、国内メモリメーカーによる異例の半期利益の発表と同時に起こった。
ソウルは、AIデータセンターに電力を供給するために建設される8基の米国原子炉とテキサス州のガスプラントに資金を提供し、ウェスチングハウスへの出資も検討している。この取引は、今年最大級の国境を越えたエネルギー投資の一つとなる。
最後まで読みました