فولكانو إنجن تحقق 4.8 مليار يوان من تأجير نماذج الذكاء الاصطناعي في نصف عام
بدأ بيع الوصول إلى النماذج اللغوية الكبيرة يبدو كعمل حقيقي في الصين، وليس مجرد سباق دعم. قالت فولكانو إنجن، ذراع الحوسبة السحابية لبايت دانس، للصحفيين إن أعمالها في خدمة النماذج كخدمة (MaaS) سجلت إيرادات بلغت 4.8 مليار يوان في النصف الأول من 2026، بهوامش ربح إجمالية تتجاوز 55%. هذا المزيج من الحجم والربحية غير معتاد في سوق أمضى فيه كثير من المزودين العامين الماضيين في خفض أسعار الرموز لكسب المستخدمين.
تأتي هذه الأرقام جنباً إلى جنب مع تقدير صناعي جديد للسوق نفسها. وفقاً لتقرير IDC عن سوق MaaS الصيني للمؤسسات في النصف الأول من 2026، بلغت إيرادات القطاع 10.63 مليار يوان، أي نحو تسعة أضعاف مستواها قبل عام. وتعني حصة فولكانو إنجن البالغة 4.8 مليار يوان أنها استحوذت على أقل بقليل من نصف الإجمالي، ما يجعلها الرائدة بوضوح من حيث الإيرادات.
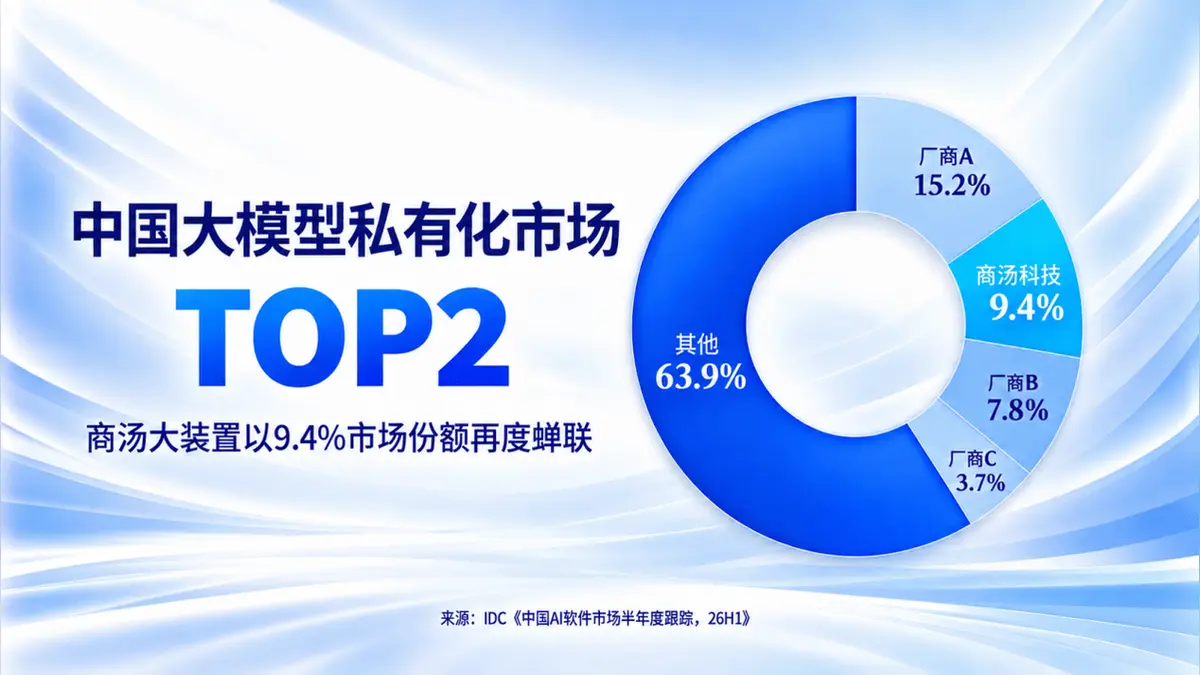
تناول التقرير نفسه مجالاً متصلاً: النشر الخاص للنماذج الكبيرة، حيث تثبت الشركات النموذج على خوادمها بدلاً من استدعائه عبر الإنترنت. استحوذت أعمال البنية التحتية لدى سينس تايم، المعروفة باسم SenseCore، على 9.4% من ذلك القطاع، لتحتل المرتبة الثانية للفترة الثانية على التوالي. يميل النشر الخاص إلى جذب البنوك والمستشفيات والمصنعين الذين لا يمكنهم إرسال بيانات حساسة إلى سحابة عامة.
الإشارة الأوسع هي أن الشركات الصينية تنتقل من اختبار روبوتات المحادثة إلى الدفع مقابل سعة النماذج داخل سير العمل الفعلي. تشمل إيرادات MaaS رسوم الاستدلال والضبط الدقيق والأدوات المحيطة التي تتيح للشركة ربط النموذج بأنظمتها. يشير هامش ربح إجمالي بنسبة 55% إلى أنه بعد تكلفة الرقائق والكهرباء، لا يزال هناك مال متبقٍ — وهو عتبة مهمة لأي مزود يأمل في تمويل الجيل التالي من الأجهزة.
المقارنة الخارجية مفيدة. كشفت أنثروبيك، المطورة الأمريكية لنماذج Claude، في نشرة إصدار بتاريخ 26 أكتوبر أن إيراداتها في الربع الثاني بلغت 11.555 مليار دولار، وأنها سجلت ربحاً تشغيلياً قدره 974 مليون دولار، بعد احتساب تكاليف البحث والموظفين والمبيعات والحوسبة. هذا الرقم لربع واحد وشركة واحدة، لكنه يظهر السقف الذي يتوقع المستثمرون الآن أن تسعى إليه شركات النماذج.
بالنسبة لفولكانو إنجن، السؤال هو الاستدامة. تشكلتmuch من سوق النماذج الصينية بفعل حروب الأسعار، حيث خفض المزودون أسعار الرمز لجذب المطورين. إذا تمكنت أكبر شركة من الحفاظ على هوامش تتجاوز 50% مع النمو، فهذا يعني أن الطلب يتجاوز الخصومات. وإذا واصل المنافسون البيع بأسعار أقل، فقد يثبت أن الهامش المعلن كان لقطة وليس اتجاهاً.
هناك أيضاً سؤال من أين يأتي النمو التالي. لا يزال تبني المؤسسات في الصين متركزاً في قطاعات قليلة — التسويق وخدمة العملاء والمساعدة في البرمجة ومعالجة المستندات — بينما تظل الاستخدامات الصناعية الأثقل في مراحلها المبكرة. تشير أرقام IDC إلى أن الكعكة تتوسع بسرعة كافية لتنمو عدة شركات في وقت واحد، وهو أمر أكثر ودية من سوق يفوز فيه واحد بالكل.
بالنسبة للقراء العالميين، الخلاصة هي أن حزمة الذكاء الاصطناعي الصينية بدأت تظهر أرقاماً تجارية وليس مجرد نتائج اختبارات معيارية. فقد حولت وحدة سحابية تابعة لعملاق إنترنت استهلاكي تأجير النماذج إلى بند إيرادات نصف سنوي بمليارات اليوانات مع هوامش صحية، بينما تحتفظ شركة متخصصة في الرؤية الحاسوبية بمركز ثانٍ قوي في النشر الخاص. الاختبار التالي هو ما إذا كانت هذه الهوامش ستصمد أمام جولة أخرى من المنافسة السعرية.